摘要:据韩国媒体披露,英伟达正评估采用玻璃基板替代硅中介层,支撑GPU与HBM集成,计划2028年前落地,封装材料革新成为AI算力提升新路径。
半导体封装材料正在迎来一次关键转向。据《首尔经济日报》及韩国科技媒体KIPOST报道,英伟达正评估在下一代GPU中采用玻璃基板方案,并与德国设备厂商SCHMID等展开合作。英伟达希望韩日及中国台湾地区的基板厂商在两年内完成相关技术开发,最快于2028年前实现落地。
玻璃基板是取代传统塑料基板的新一代半导体封装材料。与塑料基板相比,玻璃具备更优的平整度与刚性,芯片运行速度可提升约40%,功耗降低近一半。其低热膨胀系数使材料在高温下几乎不变形,良好的介电性能与低信号损耗则允许在同一封装内集成更多芯片与HBM高带宽内存(一种面向AI训练的高带宽存储芯片)。
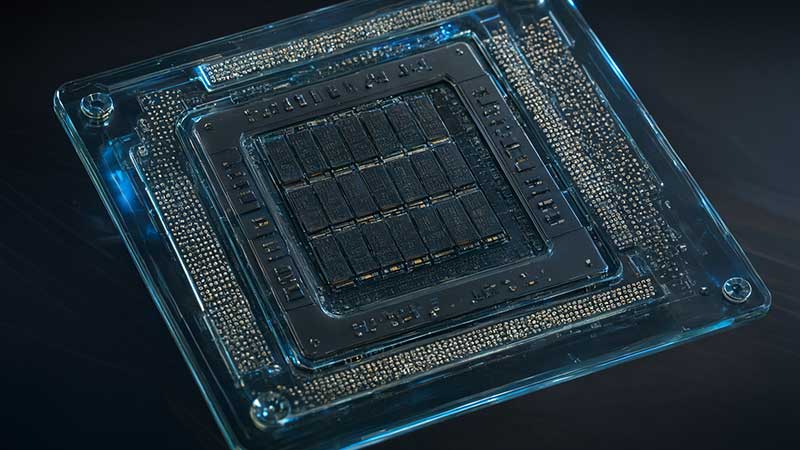
当前主流AI芯片采用“2.5D封装”结构:将GPU与HBM高带宽内存并排放置在硅中介层之上。硅中介层承担芯片间的数据中转,但其尺寸受限、制造成本高,成为算力继续堆叠的物理约束。玻璃基板有望直接取代硅中介层,甚至支持“无中介层”安装GPU与HBM,使封装更薄、信号传输距离更短、可用带宽更高。
大模型训练对显存与带宽的需求持续抬升,单系统需搭载更多HBM高带宽内存,进一步放大硅中介层的尺寸与成本约束。玻璃基板在大尺寸载板上的一致性优势,恰好对应这一趋势:可在一块基板上排布更多芯片与存储,缩短互连距离。
封装路线的调整,背后是AI算力对单位面积性能与能效的持续逼压。单颗GPU的晶体管规模不断膨胀,HBM堆叠层数从HBM3向HBM4演进,传统有机基板在翘曲控制与信号完整性上逐渐吃紧。玻璃基板凭借尺寸稳定性与低损耗特性,被视作延续算力增长的候选方案之一。
技术落地仍存在门槛。SCHMID披露,公司已与英特尔、英伟达、AMD各自供应链的核心供应商合作,研发玻璃基板相关设备。其中,玻璃通孔(TGV,即穿过玻璃基板的微小金属化通道,用于上下层芯片互连)的金属化工艺仍是难点,客户认证尚未完成。
从产业节奏看,玻璃基板不是对现有封装的即刻替换,而是一条需要材料、设备、工艺协同成熟的渐进路线。英伟达给出的“两年内开发、2028年前落地”时间表,更多反映其技术储备与供应链布局意图。即便如期推进,玻璃基板也需先在部分高端产品上验证良率与可靠性,再向更大范围渗透。
封装材料革新之所以受到关注,在于它触及AI算力扩张的底层约束。当制程微缩逼近物理极限,系统级封装成为释放算力的另一战场。玻璃基板能否从实验室走向产线,既取决于TGV等工艺的突破,也取决于上下游能否在成本与规模之间找到平衡。这场材料之争的结果,将直接影响下一代AI芯片的形态与供给节奏。