摘要:Omdia数据显示2026年上半年全球半导体营收达7520亿美元,AI需求与存储涨价拉动产业链景气,国产零部件、存储、检测环节同步上行。
AI算力建设的投入,正沿着产业链向上游传导。市场研究机构Omdia数据显示,2026年二季度全球半导体营收超过4250亿美元,环比增长31.4%;上半年累计营收达7520亿美元。报告将AI需求扩张与存储芯片涨价列为本轮上行的核心驱动力。这条景气度曲线,在零部件、存储、检测三个环节都有具体印证。
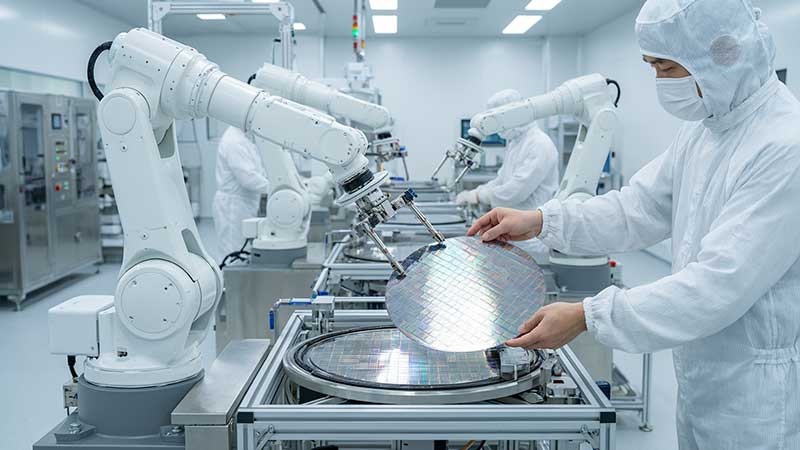
先看零部件。半导体设备零部件是制造环节的“地基”,过去长期依赖进口。先锋精科上半年末在手订单同比增长超80%,创历史新高,反映下游晶圆厂扩产与备货意愿强烈。珂玛科技上半年营收5.92亿元,同比增长13.80%,其陶瓷加热器、静电卡盘(用于固定晶圆并控温的关键部件)已实现小批量出货,意味着国产高壁垒零部件开始切入供应链。恒运昌上半年营收2.78亿元,产能利用率达102.46%,产线处于满负荷之上的状态。
存储环节受涨价周期与AI需求双重拉动。佰维存储上半年AI端侧存储收入约28.6亿元,同比增长433.58%,增速居前列;其车规级存储已导入40余家主机厂及Tier1(一级供应商),显示存储产品从消费电子向汽车等高端场景延伸。价格端,集邦咨询预计三季度DRAM(动态随机存取存储器,服务器与设备主内存)合约价上涨13%至18%,NAND Flash(闪存,用于长期存储)上涨10%至15%。涨价叠加出货放量,存储企业盈利弹性明显。
检测环节同样受益。胜科纳米境外收入同比增长42.36%,海外客户拓展见效。联动科技预计2026年全球半导体测试机市场将突破150亿美元,测试设备需求随芯片产量与复杂度同步抬升。
把三个环节合起来看,景气具有传导性:AI训练与推理拉动先进制程产能,产能扩张带动设备与零部件订单,芯片放量又推高存储与检测需求。这种自下而上的拉动,使本轮复苏与以往的消费电子周期有所不同——需求源头更集中在算力基础设施。
值得关注的是国产替代进程的实质推进。陶瓷加热器、静电卡盘等部件技术壁垒高,长期由海外厂商主导;如今小批量出货,说明国产供应链在先进制程关键环节取得突破。在外部环境不确定背景下,本土零部件、存储、检测企业的成长,对保障产业链安全具有现实意义。
展望后续,存储涨价能否持续取决于供需与库存周期,零部件订单的高增长也需观察下游资本开支节奏。可以确定的是,AI算力建设仍处投入期,其对半导体全链的拉动尚未见顶。对于国内企业,能否借这轮景气把产品从“小批量”推到“主供”,将是下一阶段竞争的焦点。