10月23日,Counterpoint Research初步数据显示,2026年第三季度全球PC出货量为5700万台,同比下降21%,环比下降13.8%。存储及其他零部件成本持续高企推高整机价格,消费市场需求疲软,商用换机与Windows迁移带来的支撑不足以抵消整体收缩。去年同期因Windows 10支持终止前的集中采购及关税相关库存调整形成较高基数,也放大了本季度同比降幅。
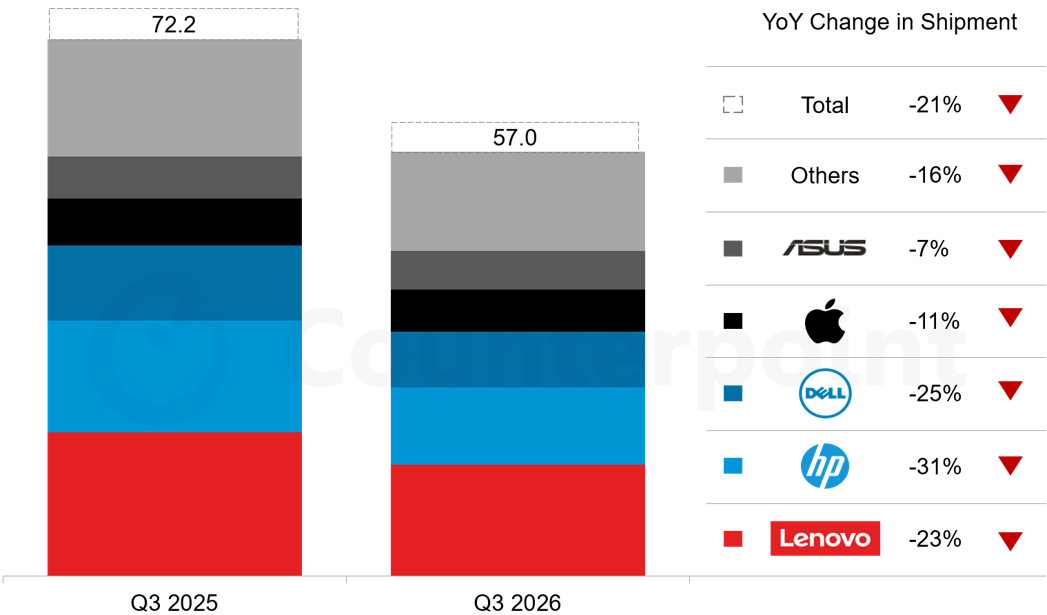
厂商方面,联想出货1500万台,份额26.3%,同比下降23%,仍居市场首位;惠普出货1030万台,份额18.1%,同比下降31%,为前六厂商中降幅*大;戴尔出货760万台,份额13.3%,同比下降25%;苹果出货560万台,同比下降11%,份额由8.7%升至9.8%;华硕出货520万台,同比下降7%,环比增长19.4%,份额由7.8%升至9.2%。前五厂商合计占全球出货量76.7%。
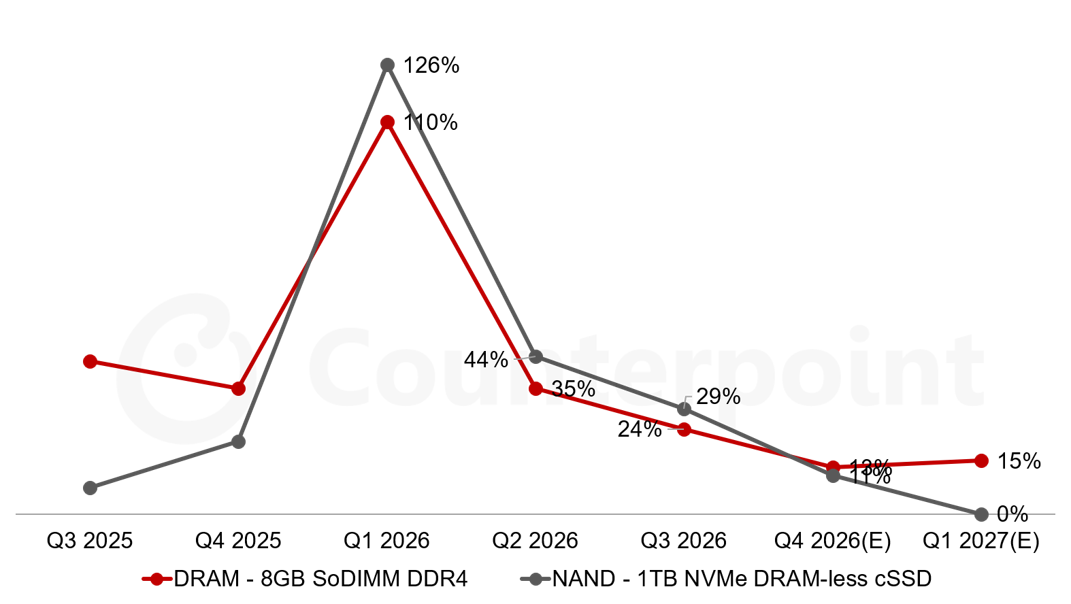
Counterpoint Research高级分析师Minsoo Kang表示,存储等成本上涨推动整机价格提高,消费者推迟换机;苹果和华硕凭借差异化产品组合与市场定位表现优于整体市场,但随着价格承受能力成为购买决策关键,领先厂商也难以维持增长势头。成本上涨还导致厂商优先配置更能消化零部件成本的产品,价格敏感型消费者可选的入门级产品减少,换机难度进一步上升。
该机构预计,2026年第四季度全球PC出货量同比下降27%,2027年全年出货量与2026年基本持平。Counterpoint Research副总监David Naranjo称,PC产业正进入结构性调整阶段,市场趋稳并不等同于复苏;AI PC、高端显示屏和差异化产品将带来新机遇,但能够兼顾创新、定价、供应链管理及产品价值的厂商更可能取得优势。
【来源:凤凰网科技】