财联社10月20日讯(编辑 潇湘)本周二,又一家数据中心惨遭市场“打脸”。而这次的“翻车”现场在首尔。
数据中心基础设施公司Elice Inc. 在韩国上市首日交易中股价大幅下挫,市场对该行业前景的种种担忧拖累了其股价表现。
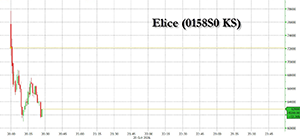
周二早盘,这家总部位于首尔的新云服务提供商股价一度下跌33%,至61000韩元。在开盘短短不到半小时,3000亿韩元的“纸面”财富便直接化为乌有。该股在以科技股为主的韩国科斯达克市场交易。若跌势持续,该股势将创下韩国大型IPO上市首日最差表现。
Elice此次IPO募资2010亿韩元(约合1.51亿美元),发行价定为每股90500韩元,位于此前公布的发行价格区间上限,按此计算上市后市值超过1万亿韩元。此次IPO面向散户投资者的认购倍数超过400倍。
此次上市首日的表现反映出,经历一系列全球性挫折后,投资者对这一行业的热情正在降温。
在正式启动交易之前,Elice曾成功吸引了韩国“蚂蚁大军”们(散户投资者)的旺盛需求,投资者为参与认购而投入约10.3万亿韩元的申购资金,超额认购逾400倍。但如果股价维持33%的跌幅,这或将成为韩国募资规模达到1亿美元以上的IPO中,上市首日表现最差的一次,超过W-Scope Chungju Plant Co.在2022年上市首日30%的跌幅。
PrePublic Equity Partners投资研究主管Hans Stege表示:“Elice上市获得了强劲的散户认购需求,这证明投资者迫切希望参与这一领域,而未来几年,人工智能基础设施的需求无疑将大幅增长。但这场基础设施建设热潮同样需要运转良好的债务市场。正因如此,我们看到市场正在更加仔细地审视现金流和资本结构。”
知名财经博客网站zerohedge指出,了解下背景,投资者或许就能感受下这车翻得有多迅猛:根据韩国的IPO规则,上市首日股价的合法波动区间是发行价的60%至400%。也就是说,Elice的跌停底线是54300韩元。在盘中最低点时,它距离跌停地板仅剩13%的空间,距离封顶天花板则足足低了83%——那些招股推销广告里,写的恐怕完全不是这副光景。
令人大跌眼镜
不少分析人士提到,Elice在上市首日的低迷表现之所以引人注目,不仅仅是人们担心又一个泡沫交易似乎可能最终走向失败,更关键的原因在于:与几乎所有同行不同,Elice确实盈利,但市场似乎依然并未彻底买账……
为了赢得投资者青睐,Elice在招股说明书中强调,今年上半年公司营收同比增长200%,达到344亿韩元。公司同期实现营业利润103亿韩元,息税折旧摊销前利润(EBITDA)则增长逾11倍,达到232亿韩元。分析师Douglas Kim在Smartkarma发布的一份报告中写道,预计该公司2026年销售额将增长83%,营业利润率约为33%。
Zian Investment Management首席执行官Kim Dojoon表示,Elice的财务结构与美国同行CoreWeave不同,投资者没有必要将其视为“特别高风险”的公司。不过,他补充说:“公司能否维持目前的盈利能力,仍有待观察。”
Elice成立于2015年,创始人是韩国顶尖理工大学之一——韩国科学技术院博士项目的三名学生。公司最初是一家编程教育平台,随后转型为人工智能云基础设施服务商,提供服务器、液冷芯片、云计算与网络设备以及软件等产品。此后,公司开发出模块化数据中心平台,配备高密度供电系统和先进的液冷技术,专为高性能人工智能芯片集群而设计。
如果此次IPO取得成功,原本将有助于打破韩国IPO市场的低迷局面。随着亚洲其他地区的融资活动大幅增长,韩国一级市场一直表现疲软。根据彭博汇编的数据,2026年以来,首尔市场的首次上市项目累计募资14亿美元,而此前三年每年的募资额均超过30亿美元。与此同时,SK海力士完成了外国公司有史以来规模最大的美国股票发行。
Elice此次IPO是今年韩国科斯达克市场规模最大的IPO项目,在韩国所有IPO项目中仅次于K Bank Co.于3月进行的3.37亿美元发行。
根据公司首席执行官Jae Won Kim的说法,在Vertex Ventures和Altos Ventures等风险投资公司的支持下,Elice计划利用IPO募集资金,在韩国国内及海外建设更多人工智能数据中心。未来资产证券(Mirae Asset Securities Co.)和三星证券(Samsung Securities Co.)担任此次IPO的主承销商。
全球新云领域的“新挫折”
此次Elice上市首日惨遭“打脸”的表现也反映出,经历一系列全球性挫折后,投资者对新云领域的热情正在降温。
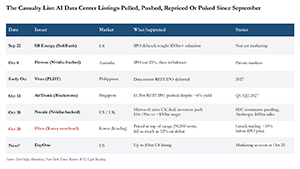
Zerohedge指出,Elice只是这份越来越长、长到需要一份独立目录的名单上的最新名字。在过去大约四周的时间里一系列“噩耗”接踵而来:
SB Energy:软银旗下部门推迟了旨在为全球最大数据中心筹集资金的IPO(9月22日)。
Firmus:这家英伟达支持的澳大利亚运营商将其IPO价格削减了25%,随后直接撤回上市计划(10月8日),此前该公司凭借一种最好被形容为“充满创意”的估值指标,索要437亿澳元,几乎是其8月份私募估值的3倍。
AirTrunk/ Vitro:黑石旗下的AirTrunk即使将派息率提高到6%,也还是将其15亿美元的新加坡REIT推迟到2027年(10月14日),而PLDT旗下的Vitro也推迟了自己的数据中心REIT。
Nscale:微软直接退出了与其在英国的项目合作,而二级市场的拟参投机构则要求该公司将其300亿美元的虚高估值腰斩。
CoreWeave:股价自5月峰值以来已跌去大半,其债券上周跌入不良资产区间,信用违约互换(CDS)暗示五年内发生违约的概率约为63%。
Petra Capital Management管理合伙人兼首席投资官Albert Yong表示:“Elice上市之际,市场对人工智能基础设施公司的情绪已经转弱,尤其是在美国市场。投资者对人工智能基础设施行业的情绪一直高度波动,而且往往与基本面脱节。”
在更广泛的行业监管阻力方面,韩国正在审查SK海力士旗下子公司Solidigm拟在美国进行的首次公开募股是否会被认定为“重复上市”。目前,部分韩国议员正推动加强对中小股东的保护。
分析人士指出,平心而论,眼下倒真没多少人怀疑算力需求本身。真正的死穴还在于资金链。
在这一层面上,摩根士丹利在其最新发表的AI资本开支研究中给出了清醒得多的预警:超大规模云巨头(Hyperscalers)与新云厂商的自由现金流缺口将在2027年迎来至暗时刻,若算上租赁负债偿付,资金窟窿将直逼6000亿美元。
换言之,资本开支账单最为惊悚的一年,恰恰也是资金缺口最为惨烈的一年,每一分钱都必须从某个地方筹集。从Firmus、AirTrunk、Nscale以及现在的Elice的案例来看,公开股权市场越来越不愿意成为这个资金来源,至少不愿意以发起人想要的价格提供资金。这就只剩下了发债借钱这一个法子——而这一扇窗,同样在以肉眼可见的速度彻底关闭。