10月23日晚间,税友股份披露2026年第三季度报告。前三季度公司实现营业收入15.68亿元,同比增长9.93%;归母净利润2.28亿元,同比增长106.84%;扣非净利润1.45亿元,同比增长47.50%。其中第三季度单季扣非净利润5531.67万元,同比增长53.48%,增速较上半年的44.04%、一季度的33%进一步抬升。在收入稳健增长的同时,主业利润增速连续走高,AI原生产品对经营效率的改善,正成为这家财税垂直厂商业绩持续向上的核心驱动。
当前财税行业正迎来结构性重塑,行业重心转向智能风控前置、业务一体化、服务价值向高质量转型的新阶段。税友股份前期持续投入AI研发、沉淀场景转化而来的阶段性成果,在三季度业绩表现中进一步得到印证:公司已经逐步构建起适配财税强合规场景的核心竞争壁垒能力,也成为向外推进产业生态共建、实现多方共赢的坚实基础。
垂直场景落地为先,财税AI的差异化壁垒正在被业绩验证
财税数字化行业具备鲜明的政策关联属性,智慧税务体系持续升级,持续倒逼中小微企业、财税代账机构补齐合规管理能力;叠加中小微企业控本增效诉求长期刚性,传统人工做账报税模式效率低、差错风险高的痛点持续存在,将持续推动整个财税服务产业供给侧改革,智能化财税工具的市场需求加速释放。
与此同时,赛道竞争格局也在发生变化。多个通用大模型玩家跨界入局财税领域,AI概念类产品供给增多,但财税行业专业性、合规约束极强,税收政策、申报规则、各地征管口径动态更新,通用大模型容易出现规则错配,直接带来税务合规隐患。因此市场将更关注产品财税规则适配性、落地稳定性、降本成效与合规保障能力,AI技术红利*终将向懂财税场景、深谙合规规则、具备持续服务交付能力的垂直厂商集中。
和通用大模型侧重泛对话能力的路线不同,税友股份AI布局始终锚定财税垂直场景,其核心护城河就是拥有能够紧跟财税政策变化、持续迭代场景化解决方案的能力。公司长期沉淀结构化财税知识库、标准化业务流程库,将AI能力深度嵌入发票归集、凭证处理、智能核算、税务风险预警、纳税申报辅助等财税全链路场景。
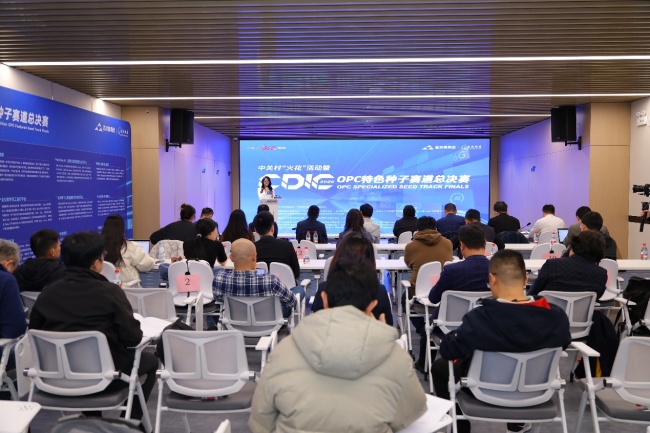
在6月举办的新品发布会上,税友股份正式发布财税Agentic 2.0,依托自研垂域大模型“犀友”与Harness体系搭建A2A智能体协同网络,标志公司AIBM战略进入规模化落地周期,系列智能化新品持续面向代账机构、中小微企业客户铺开落地,产品定位也从单点提效工具,向着能够完成闭环业务交付的数字组织跨越。
效率方面,数智工场系列可释放机构50%以上重复性人力,实现票、账、税、档全流程自动化;价值层面,A2A多智能体协同打造出基础账、合规账、经营账三层递进服务体系,推动单客户年客单价从50元提升至1500元以上,单客户价值增长30倍,推动行业从百亿级工具市场向千亿级综合服务市场迈进。据税友股份的长远规划,Agentic 2.0还将沿着五级路径持续进化,未来可快速复制至电商、制造、餐饮等多个领域,不断拓宽产业边界。
AI产品化路线的兑现度同样在数据上得到验证。截至2026年6月末,公司AI产品及业务回款已占数智财税总回款的33%,AI能力已从产品概念转化为可计量的业务收入,产品代际升级与收入结构优化的正循环正在形成。
技术投入正在转化为财务指标的实质改善
这条从技术投入到业绩兑现的路径,在三季报的毛利率与费用率变化中已经能够看到痕迹。前三季度公司综合毛利率61.48%,较上年同期提升2.30个百分点;销售费用、管理费用、研发费用合计8.17亿元,同比增长6.97%,低于同期营业收入9.93%的增速,三项费用合计占营业收入的比重由上年同期的53.54%下降至52.10%,下降1.44个百分点。毛利率上行与费用率下行同时出现,AI原生产品对交付效率的改善正在沿着财务指标逐步显性化。
与此同时,公司并未因短期利润改善而降低技术投入强度。前三季度研发投入3.59亿元,占营业收入的22.88%,继续保持高强度投入,为下一阶段的产品迭代蓄力。加权平均净资产收益率8.71%,较上年同期提升4.32个百分点,基本每股收益0.56元,同比增长107.41%。
在税友股份看来,对于垂直财税服务商而言,长期竞争力的分水岭,不在于能否接入大模型,而在于能否持续跟随征管规则迭代、沉淀财税专业推理能力、形成可规模化复制的产业生态。正是这套经过实战验证的垂域AI产品与应用能力,不只在三季报中印证了公司自身经营层面的增长,也传递了对外赋能产业链伙伴的能力与可行性。依托已经跑通的技术底座与产品体系,税友得以进一步将能力对外开放,推动整个财税服务产业走向生态共建。
后续公司将延续既定经营策略,稳步迭代AI财税产品矩阵,完善一体化数字化服务体系,和产业链上的财税服务商协同共生,推动行业从基础工具数字化迈向智能价值化,持续挖掘新增量。